O setor dos AIDC continuou a ganhar impulso em 2026, com as empresas de armazenamento de energia a entrarem no mercado por diferentes vias. A Envision Energy, a HyperStrong e a GCL Energy Technology avançaram, cada uma, com projetos de centros de dados desenvolvidos internamente. A CATL recorreu a investimentos de capital para ligar os intervenientes a montante e a jusante ao longo da cadeia industrial, enquanto empresas como a Sungrow, a NR Electric e o Shuangdeng Group lançaram soluções energéticas adaptadas aos AIDC.
A convergência entre o poder de computação e a energia tornou-se um consenso em todo o setor. No entanto, por trás do atual boom, existem várias questões por resolver: Que percursos diferenciados estão disponíveis para as empresas de armazenamento de energia que entram no mercado AIDC? Será que o modelo de negócio que consiste na construção e operação dos seus próprios centros de computação se revelará comercialmente viável? E que valor a longo prazo irá esta profunda integração entre energia e computação, em última análise, criar para o setor do armazenamento de energia?
Três vias para as empresas de armazenamento de energia que entram no mercado da AIDC
Percurso 1:
AIDCs de grande volume de ativos e de construção própria: rumo a operações integradas de alimentação e computação
Esta é a via que exige maior investimento de capital para as empresas de armazenamento de energia que entram no mercado da AIDC e a que se estende mais ao longo da cadeia de valor do setor. As empresas atuam como investidores em projetos, adquirem terrenos e constroem clusters de computação inteligentes, mantêm a propriedade dos ativos de computação e operam-nos de forma independente. A produção de energia renovável, o armazenamento de energia e as cargas de computação são integrados num sistema de despacho unificado.
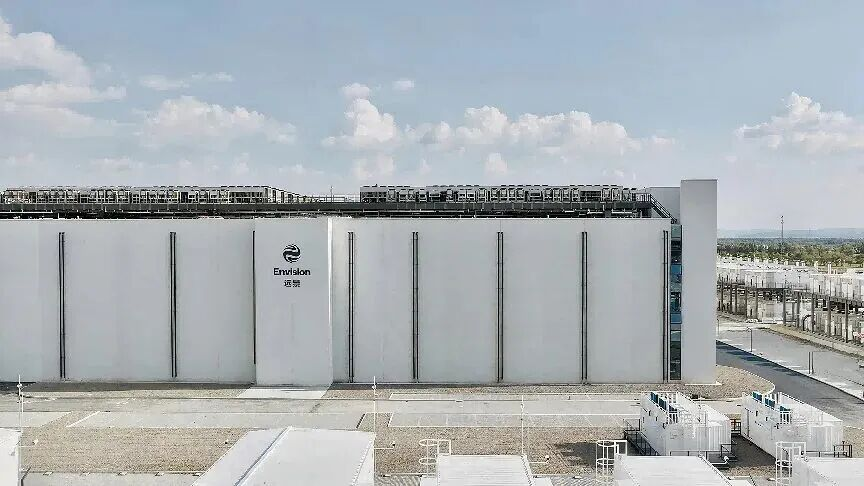
Envision Energy | Campus Envision Galaxy em Ulanqab
A Envision Energy desenvolveu o Envision Galaxy Campus em Ulanqab, na Mongólia Interior, que iniciou oficialmente as suas operações em agosto de 2026. Está previsto que o projeto atinja uma capacidade computacional de 3 GW. Quando estiver concluído, espera-se que suporte um milhão de aceleradores a funcionar em paralelo e forneça uma capacidade computacional da ordem de um milhão de P; mais de 80 % da sua eletricidade será fornecida diretamente por energia verde. O campus utiliza o sistema de alimentação de corrente contínua de alta tensão (HVDC) de 800 V desenvolvido pela própria Envision — o primeiro do género a entrar em funcionamento a nível mundial — e oferece serviços de aluguer de potência computacional a clusters de computação nacionais e a clientes de modelos de grande dimensão.
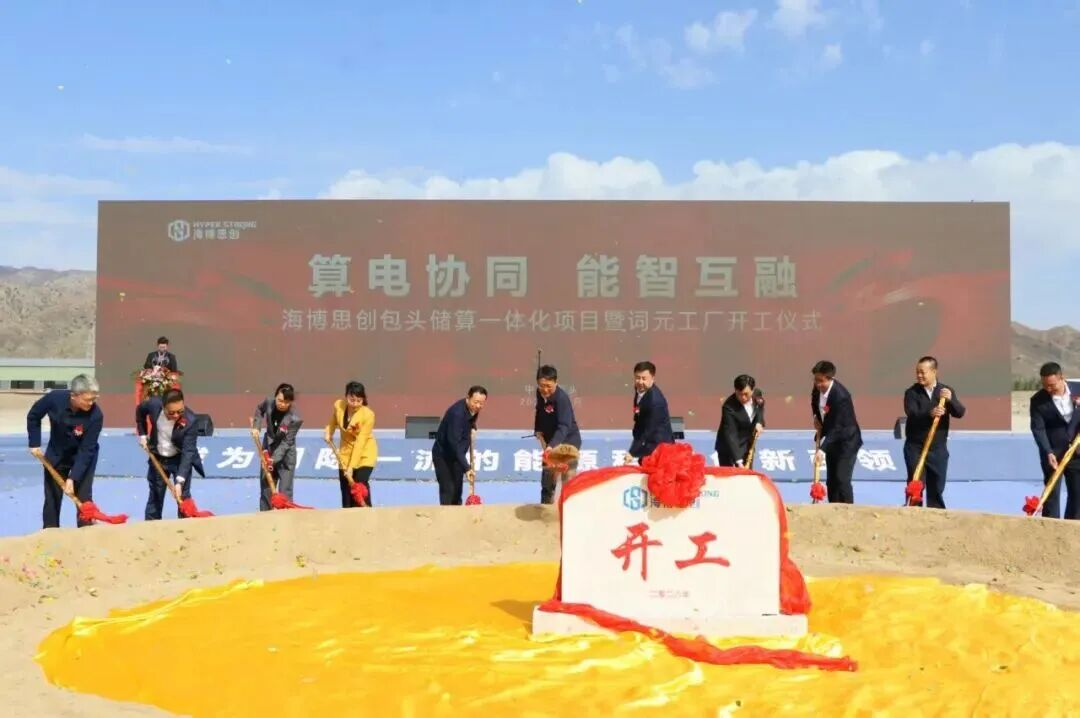
HyperStrong | Projeto de Integração de Armazenamento e Computação de Baotou e Fábrica de Tokens
A HyperStrong está a desenvolver uma «Token Factory» que integra armazenamento e computação em Baotou, na Mongólia Interior. O projeto teve o seu início oficial a 29 de setembro de 2026 e é descrito como o primeiro projeto de demonstração de integração de armazenamento e computação da China. O seu equipamento principal inclui transformadores de estado sólido HyperSST e unidades de contentores de energia HyperPTU. Ao abrigo do modelo inovador da «Token Factory», a capacidade de computação é convertida em serviços padronizados que podem ser medidos, tarifados e fornecidos aos clientes.
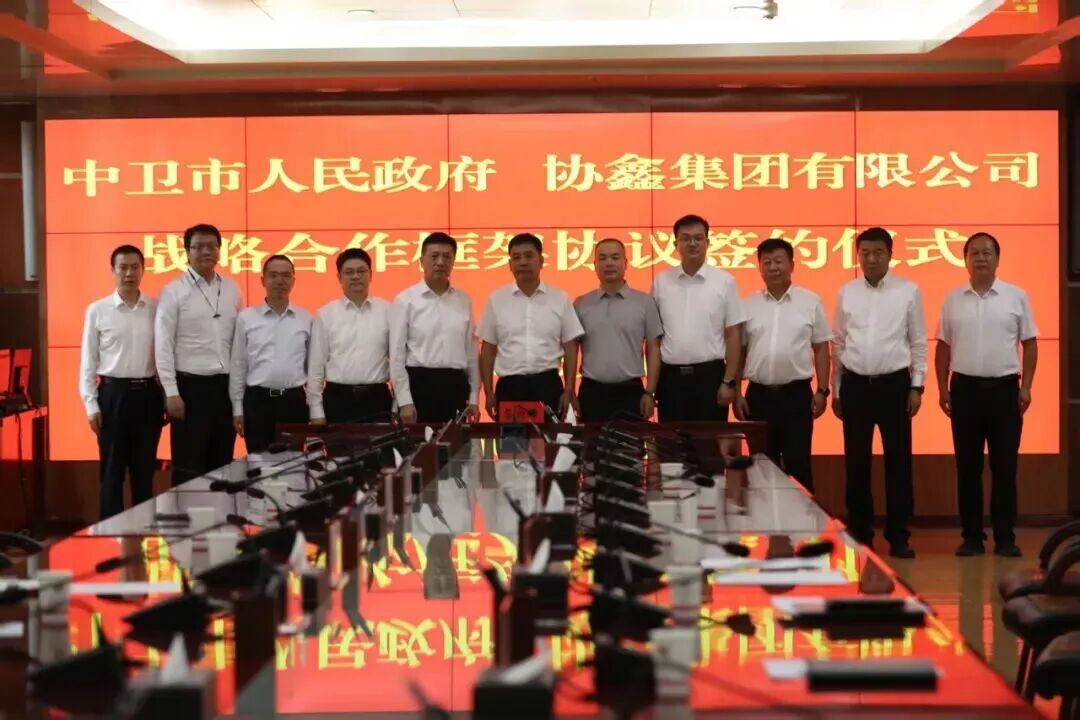
GCL Energy Technology | Base de Computação Inteligente do Sul da China em Shaoguan, Guangdong, e Fábrica de Tokens de Zhongwei em Ningxia
Em junho e julho, a GCL Energy Technology assinou acordos com a cidade de Shaoguan e com o Parque Industrial de Zhongwei, em Ningxia, respetivamente, para desenvolver projetos de computação inteligente. A Fase I da Base de Computação Inteligente do Sul da China, em Shaoguan, envolve um investimento de 10 mil milhões de RMB e está prevista para incluir 80 000 racks de servidores padrão. Os planos a longo prazo prevêem um parque de computação inteligente de escala de um gigawatt, com emissões zero de carbono, e um centro de operações de tokens. O projeto de Zhongwei centra-se no desenvolvimento de uma «Token Factory» em grande escala, apoiada por uma plataforma de operações de tokens baseada em IA e por infraestruturas integradas de energia renovável e capacidade de computação.
Em termos de receitas, este modelo vai além da cobrança de taxas pelo aluguer de capacidade de computação. Em vez disso, cria um ciclo de receitas em várias camadas:
O aluguer de capacidade computacional básica constitui a principal fonte de fluxo de caixa recorrente
Os serviços de tokens de valor acrescentado permitem aproveitar oportunidades com margens mais elevadas
O campus construído pela própria empresa gera procura pelos seus próprios equipamentos de armazenamento de energia e soluções energéticas
Os ativos de armazenamento de energia instalados no mesmo local podem participar nos mercados de eletricidade para gerar receitas adicionais
Percurso 2:
Capital-Chain Investments: Uma posição com poucos ativos no ecossistema da energia e da informática
As empresas que seguem esta estratégia não investem diretamente, nem constroem nem operam instalações de informática. Em vez disso, recorrem a investimentos de capital para garantir posições em elos-chave a montante e a jusante da cadeia da indústria informática.
Caso exemplar: a estratégia de ecossistema de ponta a ponta da CATL
Em vez de construir ela própria os ativos de AIDC, a CATL tem vindo a investir gradualmente ao longo da cadeia — desde as tecnologias de alimentação elétrica até às instalações informáticas e às aplicações a jusante:
Uma entidade afiliada adquiriu uma participação de 38,1% no Grupo VNET, um dos principais operadores de AIDC, tornando-se o seu maior acionista
A CATL aumentou o capital do acionista maioritário da Hangzhou Zhongheng Electric e adquiriu uma participação de 49%, posicionando-se no segmento-chave do fornecimento de energia HVDC
Através de um fundo de investimento do setor, a CATL também investiu na DeepSeek, uma empresa especializada em modelos de grande escala, ganhando exposição à procura a jusante de capacidade de computação
Através destas três vertentes de investimento, a CATL estabeleceu um ciclo industrial que abrange as baterias de armazenamento de energia, o fornecimento de energia HVDC, as infraestruturas informáticas e a procura por parte de grandes modelos de IA. Isto proporciona uma base industrial para a investigação e desenvolvimento conjuntos, bem como para a implementação de tecnologias e soluções de coordenação entre energia e computação.
Percurso 3:
Abastecimento da infraestrutura energética: com foco em produtos e soluções
Este é o caminho escolhido pela grande maioria das empresas de armazenamento de energia, e é onde se encontra atualmente a maior concentração de encomendas no mercado dos AIDC. Estas empresas não possuem recursos informáticos próprios. Em vez disso, recorrem à sua experiência em eletrónica de potência, sistemas de armazenamento de energia e gestão de energia para fornecer aos AIDC produtos e soluções essenciais de infraestruturas energéticas.
De acordo com a área tecnológica em que se concentram, os principais intervenientes dividem-se em três categorias:
Fornecedores de soluções de alimentação de alta tensão e de encaminhamento de energia: Empresas como a Sungrow, a NR Electric, a Envision Energy, a Zhiguang Electric, a Kehua Data, a KSTAR, a Xinfengguang e a Sifang estão a desenvolver portfólios de produtos de transformadores de estado sólido (SST), apoiando-se nas suas capacidades em eletrónica de potência na área do armazenamento de energia. A série EnerNeo de SSTs da Sungrow tornou-se um dos primeiros parceiros do ecossistema SST da NVIDIA, enquanto os produtos da NR Electric foram implementados na primeira plataforma de demonstração de armazenamento de energia de Jiangsu para a coordenação entre energia e computação.
Integradores de sistemas integrados de gestão de energia e armazenamento de energia: a Huawei Digital Power, a Trina Storage, a Kehua Tech, a Clou Electronics, a HyperStrong, a Jinko ESS e a Gotion High-tech estão a aproveitar as suas capacidades de integração de sistemas de armazenamento de energia para desenvolver soluções energéticas integradas para o setor AIDC, abrangendo fontes de energia, redes, cargas, armazenamento de energia e computação.
Fornecedores de células e sistemas de armazenamento de energia de reserva altamente fiáveis: a CATL, o Grupo Shuangdeng, a EVE Energy, a BYD Energy Storage, a Great Power, a Sunwoda, a REPT BATTERO, a Narada Power, a Pylontech, a Ampace e a CORNEX estão a desenvolver gamas de produtos para energia de reserva e armazenamento de energia em diversos cenários de AIDC, tirando partido da sua experiência em células de armazenamento de energia de alta taxa de descarga.
O valor industrial da integração do armazenamento de energia e da computação
Voltando à questão levantada no início: o que é que o crescente envolvimento das empresas de armazenamento de energia nos AIDCs pode trazer ao setor?
Validação técnica mais aprofundada e iteração através da integração entre armazenamento e computação
No modelo tradicional de desenvolvimento da AIDC, o armazenamento de energia e a computação funcionam em cadeias separadas, o que limita os benefícios da coordenação. O modelo de integração entre armazenamento e computação, liderado por empresas de armazenamento de energia, associa estreitamente as duas áreas. Proporciona ambientes de validação em grande escala para tecnologias como os SST, o armazenamento de energia para formação de rede e o fornecimento de energia HVDC, acelerando a maturação tecnológica e a redução de custos. Isto ajudará as soluções energéticas da AIDC a evoluir de uma infraestrutura de apoio básica para sistemas integrados e concebidos de forma nativa.
Expansão e modernização dos modelos de negócio no setor do armazenamento de energia
À medida que as empresas de armazenamento de energia aprofundam a sua penetração no mercado AIDC, os modelos de receitas do setor estão a tornar-se mais diversificados e sofisticados. As fontes de receita estão a expandir-se para além das vendas tradicionais de equipamento e da exploração de estações de armazenamento de energia, passando a incluir soluções integradas que abrangem fontes de energia, redes, cargas, armazenamento de energia e computação, e estendendo-se ainda ao aluguer de capacidade de computação e à monetização de tokens de valor acrescentado. Isto cria uma estrutura de receitas progressiva, assente em «hardware + soluções + operações», e leva o setor para além da monetização de ativos energéticos isolados, rumo a um modelo de valor composto que combina energia, computação e IA.
Esta convergência industrial traz benefícios em ambos os sentidos: abre novas oportunidades de mercado para o setor do armazenamento de energia, ao mesmo tempo que acelera a redução dos custos energéticos da AIDC e apoia a transição para operações com baixas emissões de carbono.
Desafios práticos enfrentados pelas empresas de armazenamento de energia que entram no mercado de AIDC
É claro que as empresas de armazenamento de energia enfrentam desafios significativos no seu percurso de entrada no mercado da AIDC.
Em primeiro lugar, há a elevada necessidade de capital e as barreiras operacionais. Construir um AIDC a partir do zero requer um investimento substancial. A transição do fornecimento de equipamento energético para a gestão de infraestruturas informáticas também exige tempo para criar as equipas, os recursos e as capacidades necessárias. O período de retorno do investimento nestes projetos continua a ser incerto.
O segundo fator é a intensificação da concorrência no mercado do poder de computação. A construção da AIDC continua a acelerar na China, com parques de computação a serem desenvolvidos em várias regiões. As empresas de armazenamento de energia que entram neste mercado provenientes de setores adjacentes não têm necessariamente uma vantagem no acesso a recursos de computação ou a canais de clientes.
O terceiro é o risco de obsolescência tecnológica. As tecnologias de computação baseadas em IA estão a evoluir rapidamente, enquanto as arquiteturas de computação, as soluções de alimentação elétrica e as normas relativas aos equipamentos continuam a mudar. Os parques de computação com elevado investimento de capital enfrentam, por isso, o risco de que as suas escolhas tecnológicas fiquem desatualizadas e de que os seus ativos se desvalorizem mais rapidamente.
Conclusão
A entrada de empresas de armazenamento de energia no mercado da AIDC não se resume a seguir uma tendência intersetorial. Trata-se de um resultado natural da convergência entre a indústria informática e o novo tipo de sistema energético.
As três vias refletem as escolhas feitas pelas empresas de acordo com os seus respetivos recursos e posicionamento estratégico. O modelo de construção própria é o que exige maior investimento de capital e visa captar o valor a longo prazo das operações integradas de energia e computação. O investimento de capital oferece maior flexibilidade e centra-se nas sinergias industriais e no desenvolvimento do ecossistema. O fornecimento de infraestruturas energéticas essenciais é a via mais estável, permitindo às empresas traduzir mais rapidamente as suas vantagens tecnológicas existentes em resultados comerciais.
Uma coisa é certa: o rápido crescimento dos AIDCs está continuamente a redefinir os limites do setor do armazenamento de energia. O armazenamento de energia já não é apenas uma fonte de energia de reserva para centros de dados; está a tornar-se um elo fundamental que liga a infraestrutura informática ao novo tipo de sistema energético. A coordenação entre energia e informática deverá também tornar-se um importante motor de crescimento para o setor do armazenamento de energia na sua próxima fase de desenvolvimento.
A 15.ª Conferência e Exposição Internacional sobre Armazenamento de Energia (ESIE 2027), organizada pela Aliança Chinesa para o Armazenamento de Energia (CNESA), pela Sociedade Chinesa de Investigação Energética e pelo Instituto de Termofísica de Engenharia da Academia Chinesa de Ciências, terá lugar de 16 a 19 de março de 2027, no Centro Internacional de Exposições e Convenções da Capital, em Pequim.
Pela primeira vez, a ESIE 2027 contará com uma exposição dedicada à coordenação entre energia e computação na área de AIDC. A exposição apresentará tecnologias e produtos de ponta, incluindo armazenamento de energia BBU de alta taxa, transformadores de estado sólido SST, HVDC, arrefecimento líquido por imersão e placa fria, fornecimento direto de energia verde, sistemas integrados de fonte de energia, rede, carga e armazenamento, e sistemas de despacho conjunto para computação e armazenamento de energia. A exposição será acompanhada por fóruns temáticos, lançamentos de novos produtos e eventos de matchmaking, reunindo compradores-chave, tais como as três principais operadoras de telecomunicações, prestadores de serviços na nuvem e operadores de IDC. Continuará a servir de plataforma para a colaboração intersetorial entre a computação e o armazenamento de energia, apoiando o desenvolvimento de alta qualidade da indústria do armazenamento de energia.