El sector de los centros de datos de inteligencia artificial (AIDC) ha seguido cobrando impulso en 2026, con empresas de almacenamiento de energía que se han incorporado al sector por diferentes vías. Envision Energy, HyperStrong y GCL Energy Technology han impulsado, cada una de ellas, proyectos de centros de datos desarrollados por sí mismas. CATL ha recurrido a inversiones de capital para conectar a los actores de las fases iniciales y finales de la cadena industrial, mientras que empresas como Sungrow, NR Electric y Shuangdeng Group han lanzado soluciones energéticas adaptadas a los AIDC.
La convergencia entre la potencia de cálculo y la energía se ha convertido en un consenso generalizado en el sector. Sin embargo, tras el auge actual se esconden varias cuestiones sin resolver: ¿Qué vías diferenciadas tienen a su disposición las empresas de almacenamiento de energía que se incorporan al mercado de AIDC? ¿Puede resultar comercialmente viable el modelo de negocio basado en la construcción y gestión de sus propios centros de cálculo? ¿Y qué valor a largo plazo generará, en última instancia, esta profunda integración entre la energía y la informática para el sector del almacenamiento de energía?
Tres vías para las empresas de almacenamiento de energía que se incorporan al mercado de los AIDC
Ruta 1:
AIDC de gran volumen de activos y de diseño propio: hacia operaciones integradas de alimentación y computación
Esta es la vía que requiere mayor inversión de capital para las empresas de almacenamiento de energía que se incorporan al mercado de la AIDC, y la que abarca una mayor parte de la cadena de valor del sector. Las empresas actúan como inversoras en proyectos, adquieren terrenos y construyen clústeres informáticos inteligentes, conservan la propiedad de los activos informáticos y los gestionan de forma independiente. La generación de energía renovable, el almacenamiento de energía y las cargas informáticas se integran en un sistema de despacho unificado.
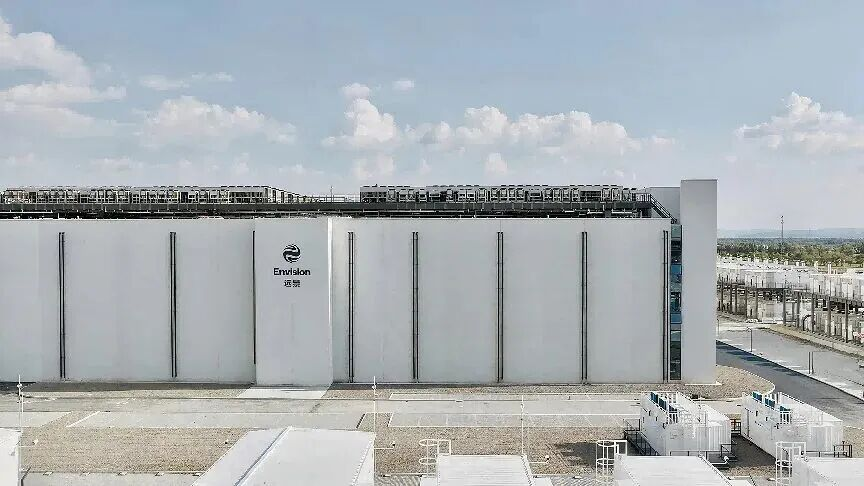
Envision Energy | Campus Envision Galaxy en Ulanqab
Envision Energy ha desarrollado el Envision Galaxy Campus en Ulanqab, Mongolia Interior, que entró oficialmente en funcionamiento en agosto de 2026. Está previsto que el proyecto alcance una capacidad de cálculo de 3 GW. Una vez finalizado, se espera que admita un millón de aceleradores funcionando en paralelo y ofrezca una capacidad de cálculo del orden de un millón de P; más del 80 % de su electricidad procederá directamente de fuentes de energía verde. El campus utiliza el sistema de suministro eléctrico de corriente continua de alta tensión (HVDC) de 800 V desarrollado por la propia Envision —el primero de este tipo en entrar en funcionamiento a nivel mundial— y ofrece servicios de alquiler de potencia de cálculo a clústeres informáticos nacionales y a clientes de modelos de gran tamaño.
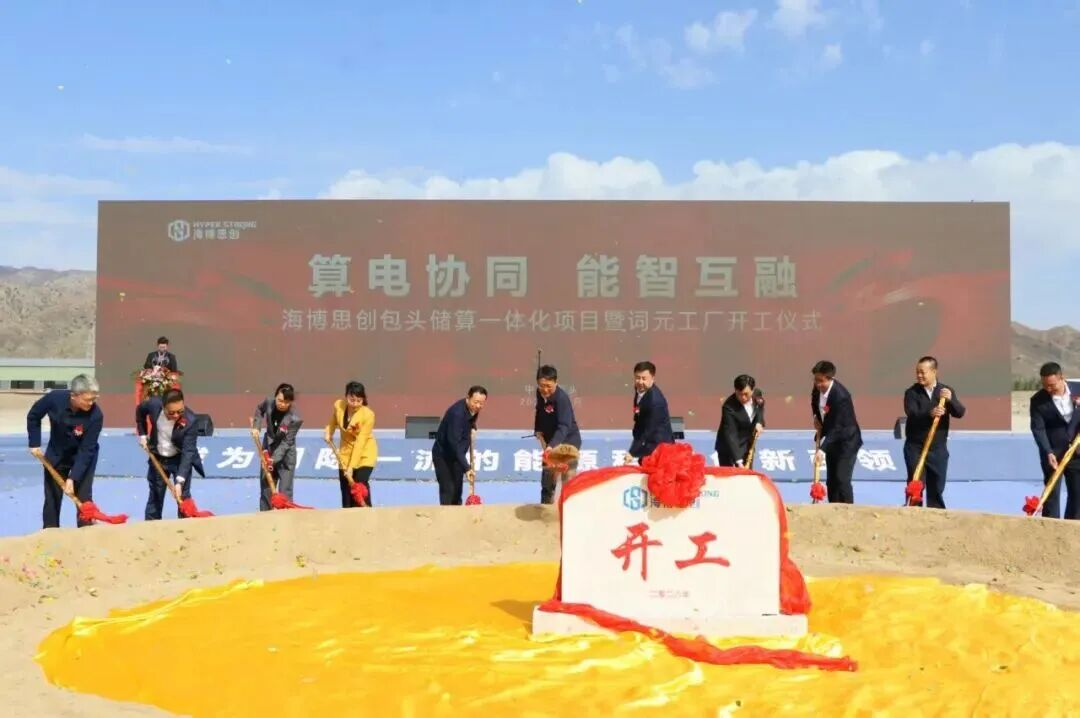
HyperStrong | Proyecto de integración de almacenamiento y computación de Baotou y Token Factory
HyperStrong está desarrollando una «Token Factory» que integra almacenamiento y computación en Baotou, Mongolia Interior. El proyecto se puso oficialmente en marcha el 29 de septiembre de 2026 y se describe como el primer proyecto de demostración de integración de almacenamiento y computación de China. Entre sus equipos principales se incluyen los transformadores de estado sólido HyperSST y las unidades de contenedores de energía HyperPTU. Bajo el innovador modelo de «Token Factory», la capacidad de computación se convierte en servicios estandarizados que pueden medirse, valorarse y ofrecerse a los clientes.
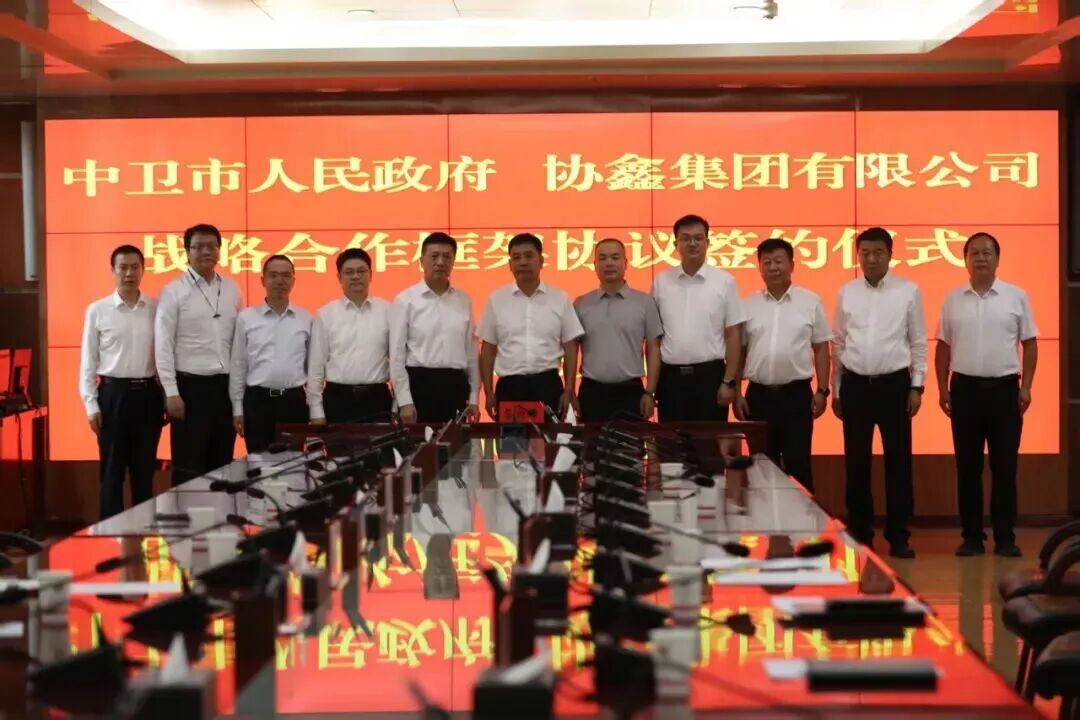
GCL Energy Technology | Base de computación inteligente del sur de China en Shaoguan (Guangdong) y fábrica de tokens de Zhongwei en Ningxia
En junio y julio, GCL Energy Technology firmó acuerdos con la ciudad de Shaoguan y el Parque Industrial de Zhongwei, en Ningxia, respectivamente, para desarrollar proyectos de computación inteligente. La fase I de la Base de Computación Inteligente del Sur de China, en Shaoguan, supone una inversión de 10 000 millones de RMB y está previsto que incluya 80 000 racks de servidores estándar. Los planes a más largo plazo prevén un parque de computación inteligente a escala de gigavatios y con cero emisiones de carbono, así como un centro de operaciones de tokens. El proyecto de Zhongwei se centra en el desarrollo de una «fábrica de tokens» a gran escala, respaldada por una plataforma de operaciones de tokens basada en IA y una infraestructura integrada de nuevas energías y potencia de cálculo.
En cuanto a los ingresos, este modelo va más allá del simple cobro de tarifas por el alquiler de potencia de cálculo. En su lugar, crea un ciclo de ingresos de múltiples niveles:
El arrendamiento de potencia informática básica proporciona el flujo de caja recurrente principal
Los servicios de tokens de valor añadido aprovechan oportunidades con márgenes más elevados
El campus construido por la propia empresa genera demanda de sus propios equipos de almacenamiento de energía y soluciones energéticas.
Las instalaciones de almacenamiento de energía ubicadas en el mismo emplazamiento pueden participar en los mercados eléctricos para generar ingresos adicionales
Ruta 2:
Capital-Chain Investments: una posición con pocos activos en el ecosistema de la energía y la informática
Las empresas que siguen esta estrategia no invierten directamente en instalaciones informáticas, ni las construyen ni las gestionan. En su lugar, recurren a inversiones de capital para asegurarse una posición en eslabones clave, tanto en la fase previa como en la posterior, de la cadena de valor del sector informático.
Caso representativo: la estrategia de ecosistema integral de CATL
En lugar de desarrollar por sí misma activos de AIDC, CATL ha ido invirtiendo paso a paso a lo largo de toda la cadena, desde las tecnologías de suministro de energía hasta las instalaciones informáticas y las aplicaciones posteriores:
Una entidad vinculada ha adquirido una participación del 38,1 % en VNET Group, uno de los principales operadores de AIDC, convirtiéndose así en su mayor accionista.
CATL aumentó el capital del accionista mayoritario de Hangzhou Zhongheng Electric y se hizo con una participación del 49 %, situándose así en el segmento clave del suministro de energía HVDC.
A través de un fondo de inversión del sector, CATL también invirtió en la empresa de modelos a gran escala DeepSeek, lo que le permitió acceder a la demanda de potencia de cálculo en las fases posteriores de la cadena de valor.
A través de estas tres vertientes de inversión, CATL ha establecido un ciclo industrial que abarca las baterías de almacenamiento de energía, el suministro eléctrico de alta tensión en corriente continua (HVDC), las instalaciones informáticas y la demanda generada por los grandes modelos de inteligencia artificial. Esto proporciona una base industrial para la investigación y el desarrollo conjuntos, así como para la implantación de tecnologías y soluciones de coordinación entre la energía y la informática.
Ruta 3:
Abastecimiento de la infraestructura energética: enfoque en productos y soluciones
Esta es la vía elegida por la gran mayoría de las empresas de almacenamiento de energía, y es donde actualmente se concentra el mayor volumen de pedidos en el mercado de los AIDC. Estas empresas no cuentan con activos informáticos propios. En su lugar, aprovechan su experiencia en electrónica de potencia, sistemas de almacenamiento de energía y gestión de la energía para suministrar a los AIDC productos y soluciones esenciales de infraestructura energética.
Según su enfoque tecnológico, los principales actores se dividen en tres categorías:
Proveedores de soluciones de suministro eléctrico de alta tensión y de distribución de energía: Empresas como Sungrow, NR Electric, Envision Energy, Zhiguang Electric, Kehua Data, KSTAR, Xinfengguang y Sifang están ampliando sus catálogos de productos de transformadores de estado sólido (SST) gracias a sus capacidades en electrónica de potencia en el ámbito del almacenamiento de energía. La serie EnerNeo de SST de Sungrow se ha convertido en uno de los primeros socios del ecosistema de SST de NVIDIA, mientras que los productos de NR Electric se han implantado en la primera plataforma de demostración de almacenamiento de energía de Jiangsu para la coordinación entre la energía y la informática.
Integradores de sistemas integrados de gestión energética y almacenamiento de energía: Huawei Digital Power, Trina Storage, Kehua Tech, Clou Electronics, HyperStrong, Jinko ESS y Gotion High-tech están aprovechando sus capacidades de integración de sistemas de almacenamiento de energía para desarrollar soluciones energéticas integradas para el sector AIDC que abarcan fuentes de alimentación, redes eléctricas, cargas, almacenamiento de energía y computación.
Proveedores de celdas y sistemas de almacenamiento de energía de reserva de gran fiabilidad: CATL, Shuangdeng Group, EVE Energy, BYD Energy Storage, Great Power, Sunwoda, REPT BATTERO, Narada Power, Pylontech, Ampace y CORNEX están desarrollando carteras de productos para el suministro de energía de reserva y el almacenamiento de energía en distintos escenarios de AIDC, aprovechando su experiencia en celdas de almacenamiento de energía de alta tasa de descarga.
El valor industrial de la integración del almacenamiento de energía y la informática
Volviendo a la pregunta planteada al principio: ¿qué puede aportar al sector la creciente participación de las empresas de almacenamiento de energía en los AIDC?
Validación técnica más exhaustiva e iteración mediante la integración entre almacenamiento y computación
En el modelo tradicional de desarrollo de AIDC, el almacenamiento de energía y la informática operan en cadenas separadas, lo que limita los beneficios de la coordinación. El modelo de integración entre almacenamiento e informática, liderado por empresas de almacenamiento de energía, vincula estrechamente ambos ámbitos. Proporciona entornos de validación a gran escala para tecnologías como los SST, el almacenamiento de energía para la formación de redes y el suministro de energía HVDC, lo que acelera la maduración tecnológica y la reducción de costes. Esto contribuirá a que las soluciones energéticas de AIDC evolucionen desde una infraestructura de apoyo básica hasta sistemas integrados y diseñados de forma nativa.
Ampliación y mejora de los modelos de negocio de almacenamiento de energía
A medida que las empresas de almacenamiento de energía amplían su presencia en el mercado AIDC, los modelos de ingresos del sector se están diversificando y sofisticando cada vez más. Las fuentes de ingresos se están ampliando más allá de la venta tradicional de equipos y la explotación de estaciones de almacenamiento de energía para incluir soluciones integradas que abarcan fuentes de alimentación, redes eléctricas, cargas, almacenamiento de energía e informática, y se extienden incluso al alquiler de potencia informática y a la monetización de tokens con valor añadido. Esto crea una estructura de ingresos progresiva basada en «hardware + soluciones + operaciones» y lleva al sector más allá de la monetización de activos energéticos independientes hacia un modelo de valor compuesto que combina energía, informática e inteligencia artificial.
Esta convergencia industrial genera beneficios en ambos sentidos: abre nuevas oportunidades de mercado para el sector del almacenamiento de energía, al tiempo que acelera la reducción de los costes energéticos de AIDC y favorece la transición hacia operaciones con bajas emisiones de carbono.
Retos prácticos a los que se enfrentan las empresas de almacenamiento de energía que se incorporan al mercado de los AIDC
Por supuesto, las empresas de almacenamiento de energía se enfrentan a importantes retos en su camino hacia el mercado de los AIDC.
En primer lugar, están los elevados requisitos de capital y las barreras operativas. Crear un AIDC desde cero requiere una inversión considerable. Pasar del suministro de equipos energéticos a la gestión de una infraestructura informática también exige tiempo para crear los equipos, los recursos y las capacidades necesarios. El plazo de amortización de estos proyectos sigue siendo incierto.
El segundo factor es la intensificación de la competencia en el mercado de la potencia de cálculo. La construcción de centros de datos sigue acelerándose en China, con parques informáticos que se están desarrollando en múltiples regiones. Las empresas de almacenamiento de energía que se incorporan a este mercado procedentes de sectores afines no cuentan necesariamente con una ventaja en cuanto al acceso a los recursos informáticos o a los canales de distribución.
El tercero es el riesgo de obsolescencia tecnológica. Las tecnologías informáticas de IA están evolucionando rápidamente, mientras que las arquitecturas informáticas, las soluciones de suministro eléctrico y los estándares de los equipos siguen cambiando. Por lo tanto, los complejos informáticos que requieren una gran inversión de capital se enfrentan al riesgo de que sus decisiones tecnológicas queden obsoletas y sus activos se deprecien más rápidamente.
Conclusión
La llegada de empresas de almacenamiento de energía al mercado de los AIDC no es simplemente una cuestión de seguir una tendencia intersectorial. Es el resultado natural de la convergencia entre el sector informático y los nuevos sistemas eléctricos.
Las tres vías reflejan las decisiones tomadas por las empresas en función de sus respectivos recursos y posicionamiento estratégico. El modelo de autoconstrucción es el que requiere mayor inversión de capital y tiene como objetivo aprovechar el valor a largo plazo de las operaciones integradas de energía y computación. La inversión de capital ofrece mayor flexibilidad y se centra en las sinergias industriales y el desarrollo del ecosistema. El suministro de infraestructura energética básica es la vía más estable, ya que permite a las empresas traducir sus ventajas tecnológicas existentes en resultados empresariales con mayor rapidez.
Una cosa está clara: el rápido crecimiento de los AIDC está redefiniendo continuamente los límites del sector del almacenamiento de energía. El almacenamiento de energía ya no es simplemente una fuente de energía de reserva para los centros de datos, sino que se está convirtiendo en un nexo fundamental que conecta la infraestructura informática con el nuevo tipo de sistema eléctrico. La coordinación entre la energía y la informática también está llamada a convertirse en un importante motor de crecimiento para el sector del almacenamiento de energía en su próxima etapa de desarrollo.
La 15.ª Conferencia y Exposición Internacional sobre Almacenamiento de Energía (ESIE 2027), organizada por la Alianza China para el Almacenamiento de Energía (CNESA), la Sociedad China de Investigación Energética y el Instituto de Termofísica de Ingeniería de la Academia China de Ciencias, se celebrará del 16 al 19 de marzo de 2027 en el Centro Internacional de Exposiciones y Convenciones de la Capital, en Pekín.
Por primera vez, ESIE 2027 contará con una exposición dedicada a la coordinación entre la energía y la informática en el ámbito de la AIDC. En ella se presentarán tecnologías y productos de vanguardia, entre los que se incluyen el almacenamiento de energía BBU de alta velocidad, los transformadores de estado sólido SST, el HVDC, la refrigeración líquida por inmersión y con placas frías, el suministro directo de energía verde, los sistemas integrados de fuente de alimentación, red, carga y almacenamiento, y los sistemas de despacho conjunto para la informática y el almacenamiento de energía. La exposición irá acompañada de foros temáticos, lanzamientos de nuevos productos y eventos de puesta en contacto, que reunirán a compradores clave, como los tres principales operadores de telecomunicaciones, proveedores de servicios en la nube y operadores de centros de datos (IDC). Seguirá sirviendo de plataforma para la colaboración intersectorial entre la informática y el almacenamiento de energía, apoyando el desarrollo de alta calidad del sector del almacenamiento de energía.