Der AIDC-Sektor hat im Jahr 2026 weiter an Dynamik gewonnen, wobei Unternehmen aus dem Bereich der Energiespeicherung auf unterschiedlichen Wegen in diesen Markt vorgedrungen sind. Envision Energy, HyperStrong und GCL Energy Technology haben jeweils selbst entwickelte Rechenzentrumsprojekte vorangetrieben. CATL hat durch Kapitalbeteiligungen Akteure aus vor- und nachgelagerten Bereichen der gesamten Wertschöpfungskette miteinander vernetzt, während Unternehmen wie Sungrow, NR Electric und die Shuangdeng Group maßgeschneiderte Energielösungen für AIDCs auf den Markt gebracht haben.
Die Konvergenz von Rechenleistung und Energie ist mittlerweile branchenweit unumstritten. Doch hinter dem aktuellen Boom verbergen sich mehrere offene Fragen: Welche unterschiedlichen Wege stehen Energiespeicherunternehmen offen, die in den AIDC-Markt einsteigen? Ist das Geschäftsmodell, eigene Rechenzentren zu errichten und zu betreiben, wirtschaftlich tragfähig? Und welchen langfristigen Mehrwert wird diese tiefe Integration von Energie und Rechenleistung letztendlich für die Energiespeicherbranche schaffen?
Drei Wege für Energiespeicherunternehmen beim Einstieg in den AIDC-Markt
Route 1:
Kapitalintensive, selbst entwickelte AIDCs: Auf dem Weg zu integrierten Stromversorgungs- und Rechenoperationen
Dies ist der kapitalintensivste Weg für Energiespeicherunternehmen, die in den AIDC-Markt einsteigen, und derjenige, der sich am weitesten entlang der Wertschöpfungskette erstreckt. Die Unternehmen treten als Projektinvestoren auf, erwerben Grundstücke und errichten intelligente Rechencluster, behalten das Eigentum an den Rechenressourcen und betreiben diese eigenständig. Die Erzeugung erneuerbarer Energien, die Energiespeicherung und die Rechenlasten werden unter einem einheitlichen Dispatching-System zusammengefasst.
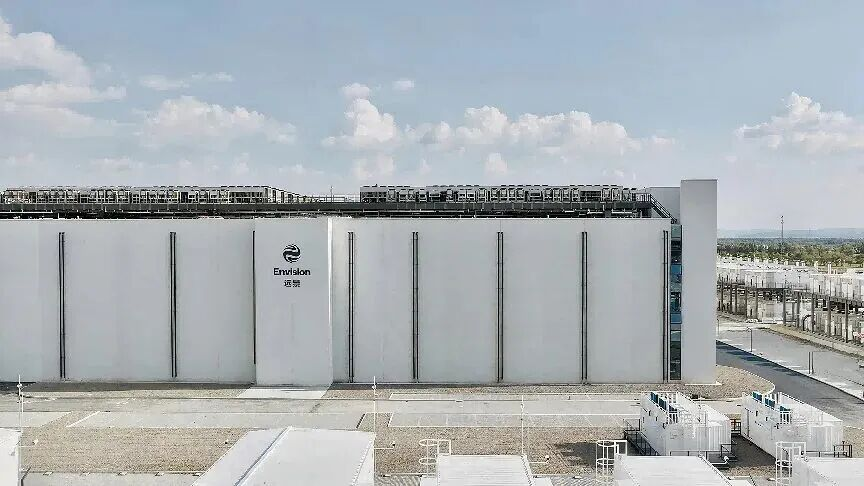
Envision Energy | Envision Galaxy Campus in Ulanqab
Envision Energy hat den Envision Galaxy Campus in Ulanqab in der Inneren Mongolei entwickelt, der im August 2026 offiziell den Betrieb aufgenommen hat. Das Projekt soll eine Rechenleistung von 3 GW erreichen. Nach seiner Fertigstellung wird es voraussichtlich eine Million parallel laufende Beschleuniger unterstützen und eine Rechenleistung in der Größenordnung von einer Million P bereitstellen; mehr als 80 % seines Strombedarfs werden direkt durch Ökostrom gedeckt. Der Campus nutzt das von Envision selbst entwickelte 800-V-Hochspannungs-Gleichstrom-Stromversorgungssystem (HVDC) – das weltweit erste seiner Art, das in Betrieb genommen wurde – und bietet Rechenleistungs-Leasingdienste für inländische Rechencluster und Kunden mit großen Modellen an.
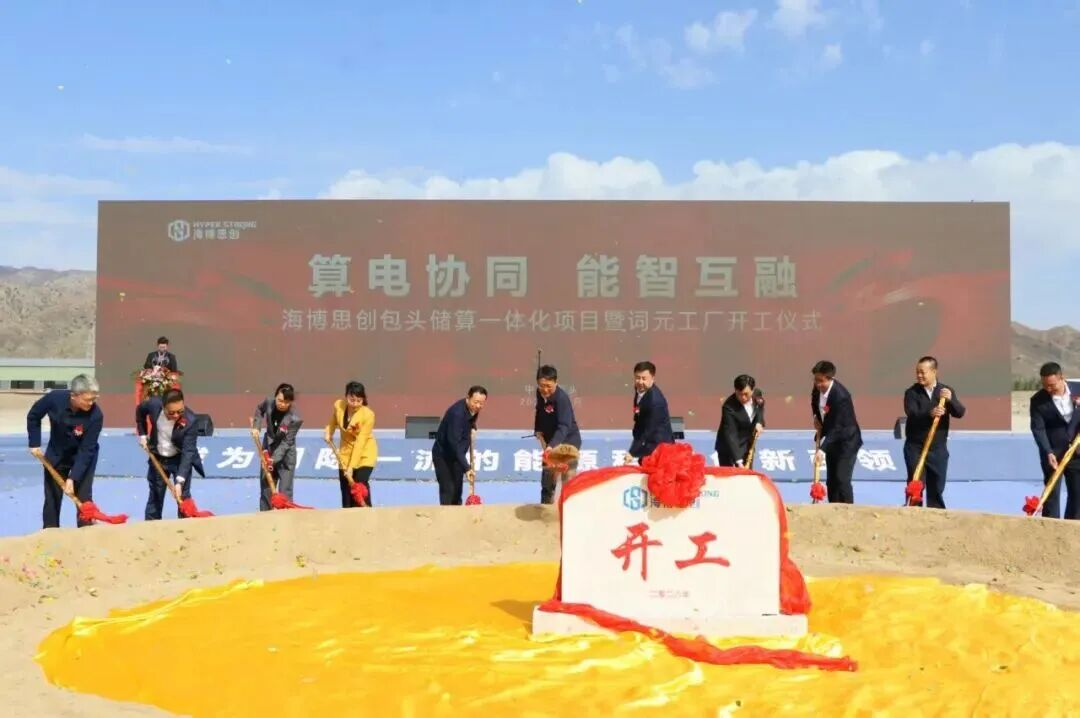
HyperStrong | Projekt zur Integration von Speicher und Rechenleistung in Baotou und Token-Factory
HyperStrong entwickelt in Baotou in der Inneren Mongolei eine „Token Factory“, bei der Speicher und Rechenleistung integriert sind. Der erste Spatenstich für das Projekt erfolgte am 29. September 2026; es wird als Chinas erstes Demonstrationsprojekt zur Integration von Speicher und Rechenleistung beschrieben. Zu den Kernkomponenten zählen HyperSST-Festkörpertransformatoren und HyperPTU-Stromcontainer. Im Rahmen des innovativen „Token Factory“-Modells wird Rechenleistung in standardisierte Dienste umgewandelt, die gemessen, bepreist und an Kunden geliefert werden können.
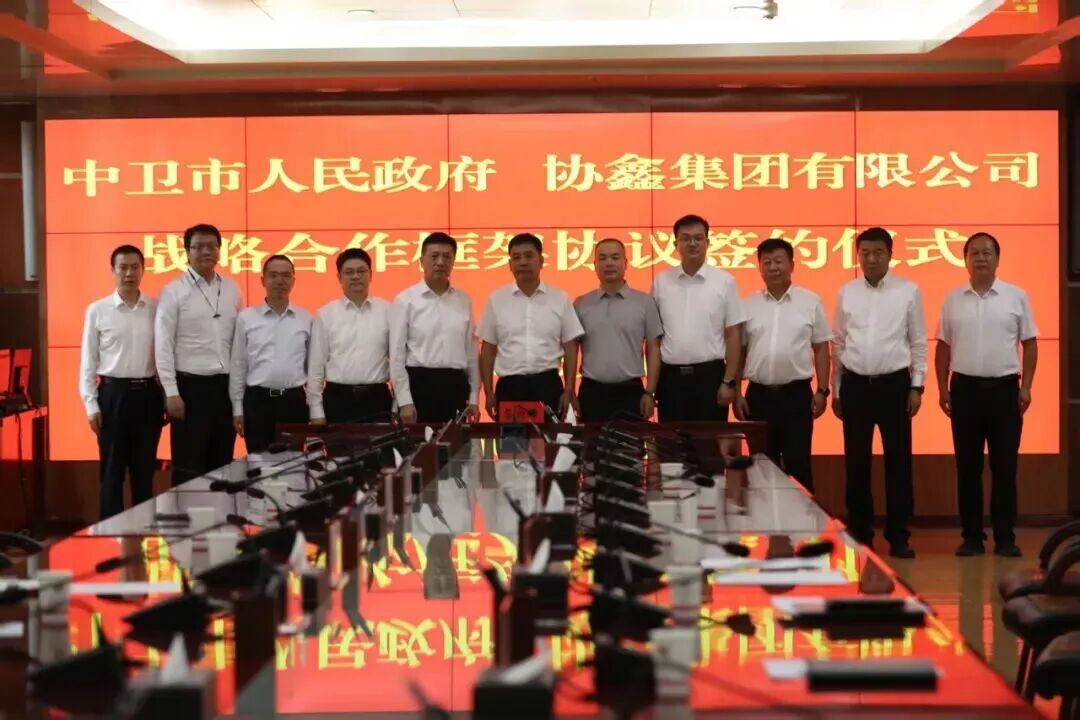
GCL Energy Technology | Intelligenter Rechenzentrumskomplex in Südchina in Shaoguan (Guangdong) und Zhongwei-Token-Fabrik in Ningxia
Im Juni und Juli unterzeichnete GCL Energy Technology Vereinbarungen mit der Stadt Shaoguan bzw. dem Industriepark Zhongwei in Ningxia zur Entwicklung von Projekten im Bereich des intelligenten Rechnens. Die erste Phase der „South China Intelligent Computing Base“ in Shaoguan ist mit einer Investition von 10 Milliarden RMB verbunden und soll 80.000 Standard-Server-Racks umfassen. Langfristig sind ein intelligenter Rechenpark im Gigawatt-Maßstab ohne CO₂-Emissionen sowie ein Token-Betriebszentrum geplant. Im Mittelpunkt des Zhongwei-Projekts steht die Entwicklung einer groß angelegten „Token Factory“, die durch eine KI-basierte Token-Betriebsplattform sowie eine integrierte Infrastruktur für neue Energien und Rechenleistung unterstützt wird.
Was die Einnahmen angeht, geht dieses Modell über die Erhebung von Gebühren für die Vermietung von Rechenleistung hinaus. Stattdessen schafft es einen vielschichtigen Umsatzkreislauf:
Das Leasing von Rechenleistung bildet die Grundlage für den wiederkehrenden Cashflow
Mit Token-Diensten mit Mehrwert lassen sich Chancen mit höheren Margen erschließen
Der selbst errichtete Campus schafft Nachfrage nach den firmeneigenen Energiespeichersystemen und Energielösungen
Am selben Standort befindliche Energiespeicheranlagen können an den Strommärkten teilnehmen, um zusätzliche Einnahmen zu erzielen
Route 2:
Capital-Chain Investments: Eine „Asset-Light“-Position im Energie- und Rechenleistungs-Ökosystem
Unternehmen, die diesen Weg einschlagen, investieren nicht direkt in Rechenzentren, bauen diese auch nicht auf und betreiben sie nicht. Stattdessen sichern sie sich durch Kapitalbeteiligungen Positionen in wichtigen Gliedern vor- und nachgelagert in der Wertschöpfungskette der Rechenzentrumsbranche.
Beispielfall: Die Strategie von CATL für ein durchgängiges Ökosystem
Anstatt selbst AIDC-Anlagen zu bauen, hat CATL schrittweise entlang der gesamten Wertschöpfungskette investiert – von Stromversorgungstechnologien über Rechenzentren bis hin zu nachgelagerten Anwendungen:
Ein verbundenes Unternehmen hat einen Anteil von 38,1 % an der VNET Group, einem führenden AIDC-Betreiber, erworben und ist damit dessen größter Anteilseigner geworden.
CATL erhöhte das Kapital des Mehrheitsaktionärs von Hangzhou Zhongheng Electric und sicherte sich einen Anteil von 49 %, wodurch sich das Unternehmen im Kernsegment der HGÜ-Stromversorgung positionierte.
Über einen Brancheninvestitionsfonds investierte CATL zudem in das auf große Modelle spezialisierte Unternehmen DeepSeek und verschaffte sich so Zugang zur nachgelagerten Nachfrage nach Rechenleistung.
Durch diese drei Investitionsbereiche hat CATL einen industriellen Kreislauf geschaffen, der Energiespeicherbatterien, Gleichstrom-Hochspannungsübertragung, Rechenzentren und den Bedarf großer KI-Modelle umfasst. Dies bildet die industrielle Grundlage für die gemeinsame Forschung und Entwicklung sowie den Einsatz von Technologien und Lösungen zur Koordination von Stromversorgung und Rechenleistung.
Route 3:
Versorgung der Energieinfrastruktur: Der Fokus liegt auf Produkten und Lösungen
Dies ist der Weg, den die überwiegende Mehrheit der Energiespeicherunternehmen eingeschlagen hat, und hier konzentriert sich derzeit der größte Teil der Aufträge im AIDC-Markt. Diese Unternehmen verfügen über keine eigenen Rechenressourcen. Stattdessen nutzen sie ihr Fachwissen in den Bereichen Leistungselektronik, Energiespeichersysteme und Energiemanagement, um AIDCs mit wichtigen Produkten und Lösungen für die Energieinfrastruktur zu beliefern.
Je nach technologischem Schwerpunkt lassen sich die wichtigsten Akteure in drei Kategorien einteilen:
Anbieter von Hochspannungsstromversorgungs- und Energieverteilungslösungen: Unternehmen wie Sungrow, NR Electric, Envision Energy, Zhiguang Electric, Kehua Data, KSTAR, Xinfengguang und Sifang bauen auf der Grundlage ihrer Kompetenzen im Bereich der Leistungselektronik für Energiespeicher ihr Produktportfolio an Halbleitertransformatoren (SST) aus. Die EnerNeo-Serie von Sungrow gehört mittlerweile zu den ersten Partnern im SST-Ökosystem von NVIDIA, während die Produkte von NR Electric auf der ersten Demonstrationsplattform für Energiespeicher in Jiangsu zum Einsatz kommen, die die Koordination von Stromversorgung und Rechenleistung ermöglicht.
Anbieter von integrierten Energiemanagement- und Energiespeichersystemen: Huawei Digital Power, Trina Storage, Kehua Tech, Clou Electronics, HyperStrong, Jinko ESS und Gotion High-tech nutzen ihre Kompetenzen im Bereich der Integration von Energiespeichersystemen, um integrierte AIDC-Energielösungen zu entwickeln, die Stromquellen, Netze, Verbraucher, Energiespeicher und Rechenleistung umfassen.
Anbieter von äußerst zuverlässigen Speicherzellen und -systemen für die Notstromversorgung: CATL, Shuangdeng Group, EVE Energy, BYD Energy Storage, Great Power, Sunwoda, REPT BATTERO, Narada Power, Pylontech, Ampace und CORNEX bauen auf der Grundlage ihres Fachwissens im Bereich von Hochleistungs-Energiespeicherzellen Produktportfolios für die Notstromversorgung und Energiespeicherung in verschiedenen AIDC-Szenarien auf.
Der industrielle Nutzen der Integration von Energiespeicherung und Rechenleistung
Um auf die eingangs gestellte Frage zurückzukommen: Was kann das zunehmende Engagement von Energiespeicherunternehmen in AIDCs der Branche bringen?
Umfassendere technische Validierung und Iteration durch die Integration von Speicher und Rechenleistung
Im Rahmen des traditionellen AIDC-Entwicklungsmodells werden Energiespeicherung und Rechenleistung in getrennten Ketten betrieben, wodurch die Vorteile einer Koordinierung eingeschränkt werden. Das von Energiespeicherunternehmen vorangetriebene Modell zur Integration von Speicherung und Rechenleistung verbindet beide Bereiche eng miteinander. Es bietet groß angelegte Validierungsumgebungen für Technologien wie SSTs, netzbildende Energiespeicher und HVDC-Stromversorgung und beschleunigt so die technologische Reifung sowie Kostensenkungen. Dies wird dazu beitragen, dass sich AIDC-Energielösungen von einer grundlegenden unterstützenden Infrastruktur zu integrierten, von Grund auf neu konzipierten Systemen weiterentwickeln.
Ausbau und Weiterentwicklung von Geschäftsmodellen im Bereich Energiespeicherung
In dem Maße, wie Energiespeicherunternehmen ihre Marktpräsenz im AIDC-Sektor ausbauen, werden die Erlösmodelle der Branche immer vielfältiger und ausgefeilter. Die Einnahmequellen gehen über den traditionellen Verkauf von Anlagen und den Betrieb von Energiespeicherstationen hinaus und umfassen nun integrierte Lösungen, die Energiequellen, Stromnetze, Lasten, Energiespeicherung und Rechenleistung abdecken, sowie darüber hinaus das Leasing von Rechenleistung und die Monetarisierung von Token mit Mehrwert. Dies schafft eine progressive Umsatzstruktur, die auf „Hardware + Lösungen + Betrieb“ basiert, und führt die Branche über die Monetarisierung einzelner Energieanlagen hinaus hin zu einem kombinierten Wertmodell, das Energie, Rechenleistung und KI vereint.
Diese industrielle Konvergenz bringt Vorteile für beide Seiten mit sich: Sie eröffnet der Energiespeicherbranche neue Marktchancen und beschleunigt gleichzeitig die Senkung der Energiekosten im AIDC-Bereich sowie den Übergang zu einem kohlenstoffarmen Betrieb.
Praktische Herausforderungen für Energiespeicherunternehmen beim Einstieg in den AIDC-Markt
Natürlich stehen Unternehmen aus dem Bereich der Energiespeicherung auf ihrem Weg in den AIDC-Markt vor erheblichen Herausforderungen.
Zum einen sind der hohe Kapitalbedarf und die hohen betrieblichen Hürden zu nennen. Der Aufbau eines AIDC von Grund auf erfordert erhebliche Investitionen. Der Wechsel von der Lieferung von Energieanlagen zum Betrieb einer IT-Infrastruktur erfordert zudem Zeit, um die notwendigen Teams, Ressourcen und Kompetenzen aufzubauen. Die Amortisationsdauer dieser Projekte ist nach wie vor ungewiss.
Der zweite Faktor ist der sich verschärfende Wettbewerb auf dem Markt für Rechenleistung. Der Ausbau von AIDC-Anlagen in China schreitet weiter voran, wobei in zahlreichen Regionen Rechenzentren entstehen. Unternehmen aus benachbarten Branchen, die in diesen Markt einsteigen, verfügen nicht unbedingt über Vorteile beim Zugang zu Rechenressourcen oder Kundenkanälen.
Drittens besteht das Risiko der technologischen Veralterung. KI-Rechnentechnologien entwickeln sich rasant weiter, während sich Rechnerarchitekturen, Stromversorgungslösungen und Gerätestandards ständig ändern. Kapitalintensive Rechenzentren laufen daher Gefahr, dass ihre Technologieentscheidungen veralten und ihre Anlagen schneller an Wert verlieren.
Fazit
Der Zustrom von Energiespeicherunternehmen in den AIDC-Markt ist nicht einfach nur eine Frage der Anpassung an einen branchenübergreifenden Trend. Er ist vielmehr eine natürliche Folge der Konvergenz der Computerindustrie und des neuen Stromnetzes.
Die drei Wege spiegeln die Entscheidungen wider, die Unternehmen entsprechend ihrer jeweiligen Ressourcen und strategischen Positionierung treffen. Das Eigenbau-Modell ist am kapitalintensivsten und zielt darauf ab, den langfristigen Wert integrierter Energie- und Rechenbetriebe zu erschließen. Kapitalinvestitionen bieten größere Flexibilität und konzentrieren sich auf industrielle Synergien und die Entwicklung von Ökosystemen. Die Bereitstellung der zentralen Energieinfrastruktur ist der stabilste Weg, der es Unternehmen ermöglicht, ihre bestehenden technologischen Vorteile schneller in Geschäftsergebnisse umzusetzen.
Eines ist klar: Das rasante Wachstum der AIDCs verändert kontinuierlich die Grenzen der Energiespeicherbranche. Energiespeicher dienen nicht mehr nur als Notstromversorgung für Rechenzentren, sondern entwickeln sich zu einem entscheidenden Bindeglied zwischen der Recheninfrastruktur und dem Stromnetz der neuen Generation. Die Abstimmung zwischen Stromversorgung und Rechenleistung wird zudem zu einem wichtigen Wachstumsmotor für die Energiespeicherbranche in ihrer nächsten Entwicklungsphase werden.
Die 15. Internationale Konferenz und Messe für Energiespeicherung (ESIE 2027), die von der China Energy Storage Alliance (CNESA), der China Energy Research Society und dem Institut für Technische Thermophysik der Chinesischen Akademie der Wissenschaften organisiert wird, findet vom 16. bis 19. März 2027 im Capital International Exhibition & Convention Center in Peking statt.
Zum ersten Mal wird es auf der ESIE 2027 eine Fachausstellung geben, die sich der Koordination von Stromversorgung und Rechenleistung im AIDC-Bereich widmet. Dort werden zukunftsweisende Technologien und Produkte vorgestellt, darunter Hochleistungs-BBU-Energiespeicher, SST-Festkörpertransformatoren, HGÜ, Flüssigkeitskühlung mittels Immersions- und Kühlplattenverfahren, direkte Versorgung mit Ökostrom, integrierte Systeme aus Stromquelle, Netz, Last und Speicher sowie gemeinsame Steuerungssysteme für Rechenleistung und Energiespeicherung. Begleitet wird die Ausstellung von thematischen Foren, Produktvorstellungen und Matchmaking-Veranstaltungen, bei denen wichtige Einkäufer wie die drei großen Telekommunikationsbetreiber, Cloud-Dienstleister und IDC-Betreiber zusammenkommen. Sie wird weiterhin als Plattform für die branchenübergreifende Zusammenarbeit zwischen Rechen- und Energiespeichertechnologien dienen und die qualitativ hochwertige Entwicklung der Energiespeicherbranche unterstützen.